Bauprojekt Abrechnung: Lückenlos von Baustelle bis Rechnung
Eine rechtssichere Bauprojekt Abrechnung erfordert prüffähige Nachweise. Erfahren Sie, wie Sie Baustellendokumentation und Rechnungsstellung vernetzen.
Unvollständige Aufmaße, unleserliche Stundenzettel und fehlende Fotodokumentationen: Während Lohn- und Materialkosten weiterlaufen, gerät die Rechnungsstellung im Büro regelmäßig ins Stocken. Die Folge sind mühsame Nachrecherchen, gekürzte Abschlagsrechnungen und vermeidbarer Liquiditätsdruck.
Eine rechtssichere Bauprojekt Abrechnung beginnt nicht erst am Schreibtisch, sondern bei der strukturierten Erfassung aller Bauleistungen direkt vor Ort. Dieser Leitfaden erläutert, wie Sie die Informationslücke zwischen Bauleitung und kaufmännischer Abwicklung dauerhaft schließen. Sie sehen, welche formalen Kriterien für Abschlags- und Schlussrechnungen entscheidend sind, wie Sie prüffähige Leistungsnachweise ohne doppelte Dateneingabe erstellen und unberechtigte Rechnungskürzungen konsequent vermeiden.
Rechtliche Grundlagen der Bauabrechnung: Abschlags-, Teil- und Schlussrechnung im Überblick
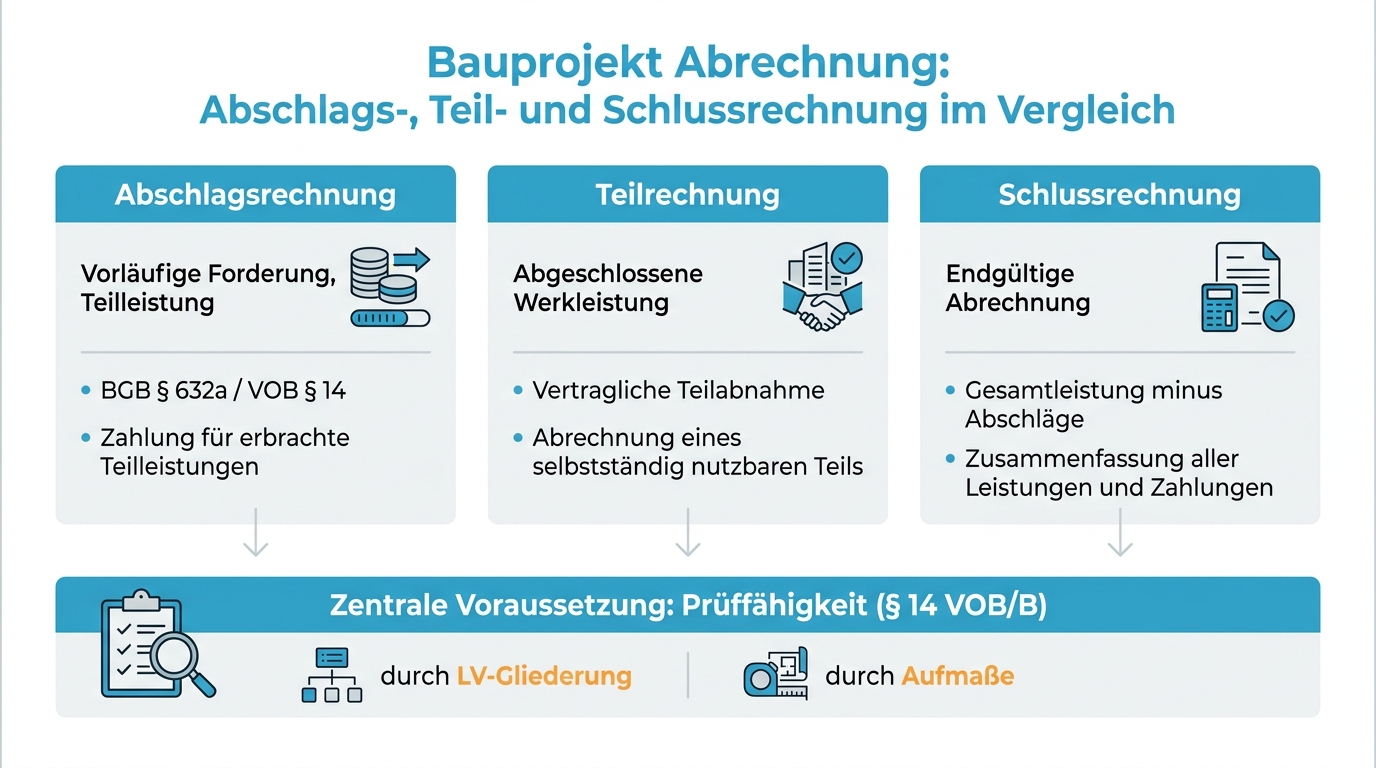
Eine geordnete Bauprojekt Abrechnung erfordert klare rechtliche Grundlagen und saubere Begriffsabgrenzungen. In der Baupraxis wird im Wesentlichen zwischen drei Abrechnungsformen unterschieden:
- Abschlagsrechnung: Eine vorläufige Forderung für bereits erbrachte Teilleistungen. Sie fordert Zahlungen ohne Bindungswirkung für die spätere Schlussrechnung an.
- Teilrechnung: Betrifft in sich abgeschlossene Teile der Werkleistung, für die vertraglich eine eigenständige Abnahme vereinbart wurde.
- Schlussrechnung: Stellt den endgültigen Abrechnungsanspruch nach Fertigstellung der Gesamtleistung dar. Sie umfasst alle erbrachten Leistungen und verrechnet bereits erhaltene Abschläge.
Unterschiede zwischen VOB/B und BGB bei Abschlagszahlungen
Sowohl das BGB-Werkvertragsrecht als auch die VOB/B sichern Auftragnehmern das Recht zu, erbrachte Leistungen schrittweise abzurechnen, unterscheiden sich jedoch im Detail:
- BGB (§ 632a BGB): Der Auftragnehmer kann eine Abschlagszahlung in Höhe des Wertes der von ihm erbrachten und nachgewiesenen Leistungen verlangen. Ein nachvollziehbarer Nachweis der erbrachten Leistung ist zwingende Voraussetzung.
- VOB/B (§ 14 und § 16 VOB/B): Abschlagszahlungen sind auf Antrag in möglichst kurzen Zeitabständen oder zu vereinbarten Zeitpunkten zu gewähren. Der Anspruch setzt voraus, dass die erbrachten Leistungen durch eine prüffähige Aufstellung nachgewiesen werden.
Die Prüffähigkeit als zentrale Voraussetzung für die Fälligkeit
Damit eine Baurechnung fällig wird und Zahlungsfristen anlaufen, muss sie das Kriterium der Prüffähigkeit erfüllen (§ 14 Abs. 1 VOB/B). Fehlt diese, kann der Auftraggeber die Zahlung rechtmäßig verweigern. Eine Abrechnung gilt als prüffähig, wenn der Auftraggeber sie ohne fremde Hilfe nachvollziehen kann. Wesentliche Kriterien hierfür sind:
- Gliederung nach Leistungsverzeichnis: Die Rechnungsstruktur muss exakt der Reihenfolge, Positionierung und den Einzelpreisen des ursprünglichen Leistungsverzeichnisses (LV) entsprechen.
- Nachvollziehbare Aufmaße: Mengenansätze müssen durch übersichtliche Aufmaßblätter und konkrete Mengenberechnungen belegt sein. Pauschale Mengenschätzungen reichen nicht aus.
- Eindeutige Nachweise und Anlagen: Erforderliche Begleitdokumente wie Stundenzettel, Regieberichte, Wiegescheine oder Lieferscheine müssen der Rechnung vollständig beiliegen.
Bei VOB-Verträgen gilt zudem eine wichtige Rügefrist: Stellt der Auftraggeber die Prüffähigkeit einer Schlussrechnung nicht innerhalb von 30 Tagen nach Zugang unter Angabe konkreter Gründe infrage, gilt die Rechnung hinsichtlich ihrer Prüffähigkeit als zugestanden (§ 16 Abs. 3 Nr. 1 VOB/B).
Der Engpass im Prozess: Warum mangelhafte Baustellendokumentation die Abrechnung blockiert
Eine korrekte Bauabrechnung scheitert in der Praxis selten am rechnerischen Vermögen der kaufmännischen Abteilung. Der eigentliche Engpass liegt an der Schnittstelle zwischen der operativen Ausführung auf der Baustelle und der Verwaltung im Büro. Wenn relevante Informationen vom Bauplatz verspätet, unvollständig oder isoliert im Büro ankommen, gerät die gesamte kaufmännische Abwicklung ins Stocken.
Die Schnittstellenlücke zwischen Bauleitung und kaufmännischer Abwicklung
Im Baualltag entstehen operative Daten an vielen verschiedenen Stellen. Poliere und Bauleiter nutzen Notizblöcke, Messenger-Dienste, E-Mails oder dezentrale Fotogalerien auf dem Smartphone. Diese Form der Erfassung erzeugt gravierende Hürden für die kaufmännische Sachbearbeitung:
- Medienbrüche und Informationsverluste: Da Berichte, Stundenzettel und Fotos über unterschiedliche Kanäle verteilt sind, muss die Verwaltung Informationen vor jeder Rechnungsstellung manuell zusammensuchen und nachfragen.
- Fehlender Bezug zum Leistungsverzeichnis: Ein Bautagebuch oder ein Baustellenfoto belegt zwar, dass Arbeiten stattgefunden haben. Solange diese Dokumente jedoch nicht direkt mit den konkreten Positionen des Leistungsverzeichnisses (LV) verknüpft sind, bleiben sie für die Rechnungsprüfung schwer auswertbar.
Typische Auslöser für Rechnungskürzungen und Nachprüfungen
Kann der geleistete Baufortschritt gegenüber dem Auftraggeber nicht sofort und nachvollziehbar belegt werden, hat dies direkte finanzielle Auswirkungen auf das Bauunternehmen:
- Kürzungen bei Abschlagsrechnungen: Nicht eindeutig dokumentierte Leistungspositionen oder unvollständige Mengennachweise werden von Auftraggebern oder Prüfingenieuren vorsorglich gestrichen oder einbehalten.
- Verlust von Vergütungsansprüchen: Bei geänderten oder zusätzlichen Leistungen (Nachträgen), Bedenkenanmeldungen sowie Mangelbeseitigungen scheitert die Durchsetzung von Vergütungsansprüchen häufig daran, dass der Ist-Zustand auf der Baustelle nicht zeitnah und beweiskräftig protokolliert wurde. Im Nachhinein lassen sich verdeckte Bauteile oder geänderte Bodenverhältnisse kaum noch nachweisen.
- Schwere Belastung von Liquidität und Cashflow: Wenn die Aufbereitung der Unterlagen im Büro Wochen dauert, verzögert sich die Rechnungsstellung drastisch. Das Bauunternehmen gerät in einen hohen Vorfinanzierungsbedarf für Löhne, Nachunternehmer und Material, während der eigene Geldeingang blockiert ist.
Vom Ist-Fortschritt zur Rechnungsstellung: Der durchgängige Abrechnungsprozess
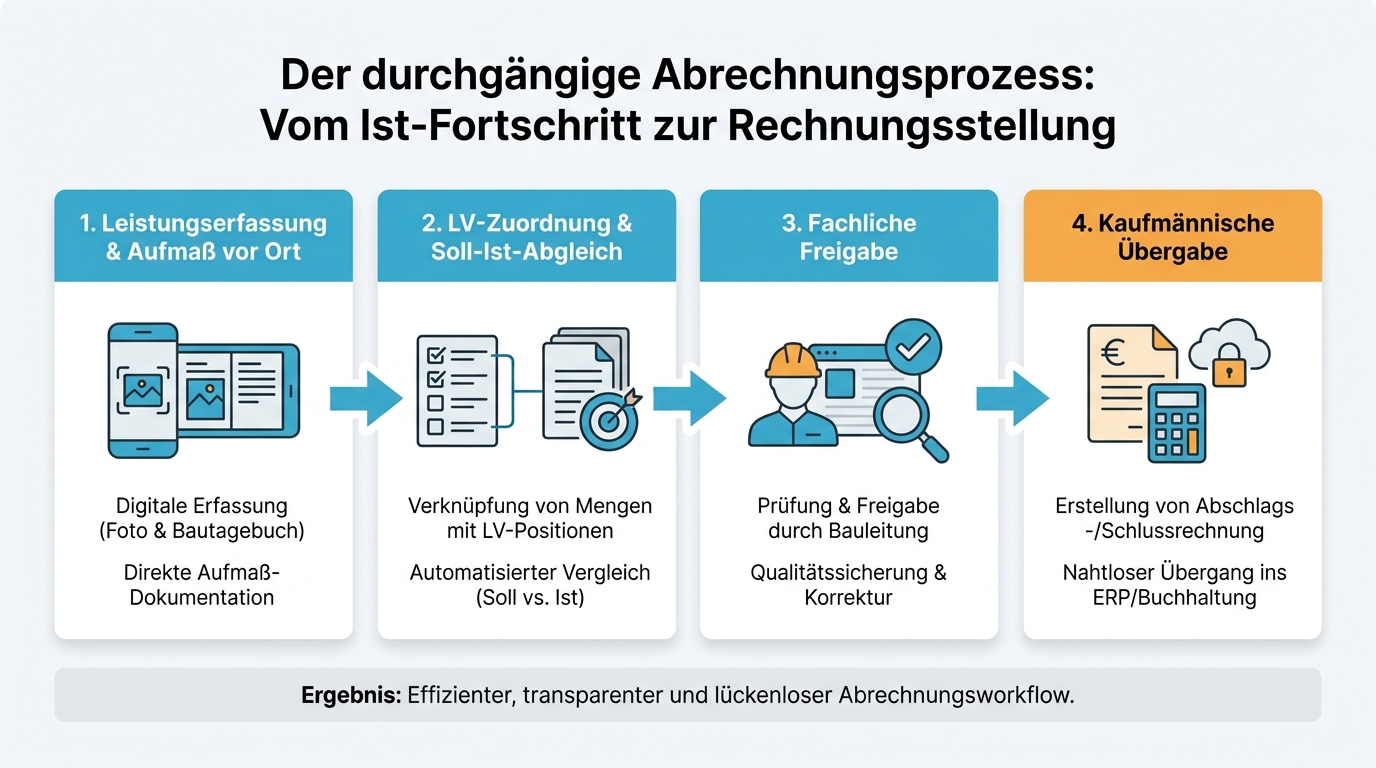
Eine zügige und prüffähige Rechnungsstellung gelingt nur, wenn die tatsächlich erbrachte Bauleistung auf der Baustelle systematisch erfasst und ohne Informationsverlust in kaufmännische Daten übersetzt wird. Ein strukturierter Abrechnungsprozess verbindet den operativen Ist-Fortschritt direkt mit den Positionen des Leistungsverzeichnisses.
Schritt 1: Leistungserfassung und Mengennachweis vor Ort
Der Prozess beginnt direkt auf der Baustelle. Bauleiter und Poliere müssen fertiggestellte Leistungen so dokumentieren, dass Mengen und Ausführungsdetails auch Wochen später für den Auftraggeber zweifelsfrei nachvollziehbar bleiben. Statt unstrukturierter Zettelwirtschaft kommen dabei moderne Erfassungsmethoden zum Einsatz, die den Aufwand vor Ort minimieren.
Checkliste für die vollständige Leistungserfassung vor Ort:
- Mengennachweis führen: Exakte Längen-, Flächen- oder Kubaturwerte in digitalen Aufmaßblättern erfassen und durch Skizzen belegen.
- Fotodokumentation verknüpfen: Fotos von fertiggestellten Gewerken oder verdeckten Bauteilen (z. B. Bewehrung, Grundleitungen) direkt mit Ort, Datum und Gewerksbezug versehen.
- Bautagebuch führen: Witterung, Personaleinsatz und erbrachte Tagesleistungen lückenlos im Bautagebuch protokollieren.
- Sprachnotizen nutzen: Ausführungsdetails, Abweichungen oder Besonderheiten unterwegs schnell per Diktat festhalten, um den manuellen Schreibaufwand zu reduzieren.
Schritt 2: Zuordnung zum Leistungsverzeichnis und Freigabeprozess
Im nächsten Schritt werden die vor Ort erfassten Daten mit der kaufmännischen Kalkulation zusammengeführt. Die gemeldeten Fortschritte müssen den entsprechenden Positionen des Leistungsverzeichnisses (LV) eindeutig zugeordnet werden, um die mathematische und inhaltliche Grundlage für die Rechnungsstellung zu schaffen.
Dabei erfüllt die genaue Zuordnung einen doppelten Zweck: Sie liefert nicht nur die Mengen für die Abschlagsrechnung, sondern ermöglicht gleichzeitig einen fortlaufenden Soll-Ist-Vergleich. Sobald die erfasste Ist-Menge die geplante Soll-Menge einer LV-Position überschreitet, werden Abweichungen sofort sichtbar. Das Bauunternehmen kann so frühzeitig Nachtragsansprüche prüfen und geltend machen, bevor die Leistung durch Folgearbeiten verdeckt wird.
Prüf- und Freigabeworkflow vor der Rechnungsstellung:
- LV-Zuordnung prüfen: Erfasste Mengen und Nachweise der passenden LV-Position zuweisen (z. B. Kubikmeter Erdaushub zur entsprechenden Position für Erdarbeiten).
- Soll-Ist-Abgleich durchführen: Gemeldete Mengen mit der ursprünglichen Planung vergleichen und Mengenüberschreitungen sofort auf Nachtragspotenzial untersuchen.
- Fachliche Freigabe (Bauleitung): Der Bauleiter prüft die Vollständigkeit sowie Richtigkeit der Nachweise vor Ort und gibt den Leistungsstand fachlich frei.
- Kaufmännische Übergabe (Büro): Die kaufmännische Sachbearbeitung übernimmt die geprüften Leistungsmengen direkt in die Erstellung der Abschlags- oder Teilrechnung, ohne Daten manuell neu abtippen zu müssen.
Digitaler Abrechnungsworkflow: Daten durchgängig nutzen statt doppelt eingeben
In der Praxis scheitert eine zügige Bauprojekt-Abrechnung selten am Willen der Beteiligten, sondern am ständigen Nacharbeiten von Informationen. Wenn Dokumente, Notizen und Skizzen von der Baustelle erst per E-Mail oder auf Papier ins Büro gelangen, müssen Mitarbeiter in der kaufmännischen Abwicklung Daten manuell in Tabellen übertragen. Dieser Medienbruch kostet wertvolle Zeit und führt häufig zu Übertragungsfehlern.
Einmalige Datenerfassung an der Quelle als Schlüssel zur Effizienz
Ein durchgängiger digitaler Abrechnungsworkflow basiert auf einem klaren Prinzip: Daten werden genau einmal dort erfasst, wo sie entstehen – direkt an der Quelle auf der Baustelle. Erfassen Bauleiter oder Poliere den Ist-Fortschritt, Bautagebucheinträge oder Ausführungsfotos mobil per Smartphone oder Tablet, stehen diese Informationen sofort zentral zur Verfügung.
Das Konzept der konsequenten Datenwiederverwendung bietet handfeste Vorteile für den gesamten Betrieb:
- Keine doppelte Dateneingabe: Das zeitintensive Abtippen von Zetteln oder das händische Zuordnen von Baustellenfotos im Büro entfällt vollständig.
- Reduzierung von Übertragungsfehlern: Da Erfassungen direkt digital vorliegen, gehen keine Mengenangaben oder Regieberichte auf dem Übertragungsweg verloren.
- Zeitersparnis in der kaufmännischen Abwicklung: Die Buchhaltung muss Nachweise nicht mehr aufwendig zusammensuchen, sondern greift direkt auf aufbereitete Daten zu.
Automatische Verknüpfung von Bauzeiten, Bautagebuch und Leistungsverzeichnis
Die reine Digitalisierung von Zetteln reicht jedoch nicht aus, wenn Insellösungen bestehen bleiben. Der eigentliche Effizienzgewinn entsteht erst, wenn die Ausführung auf der Baustelle direkt mit dem Leistungsverzeichnis (LV) und der Bauzeitenplanung verbunden wird.
Genau hier setzt der praxisnahe Einsatz moderner Bausoftware wie Flexxter an: Die Plattform verbindet Bautagebuch, Bauzeitenplan und Leistungsverzeichnis in einer gemeinsamen Struktur. Auf der Baustelle dokumentierte Fortschritte – wie etwa per Foto oder Sprachnotiz erfasste Tagesberichte – werden direkt den passenden LV-Positionen zugeordnet. Wird eine Aufgabe im Projektablauf als erledigt markiert, stehen die erbrachten Leistungen transparent für die kaufmännische Vorbereitung bereit.
Auf diese Weise lassen sich prüffähige Nachweise ohne manuellen Zusatzaufwand erstellen. Da jeder Leistungsposition der exakte Ausführungsstand aus dem Bautagebuch inklusive Zeitstempel und Fotos zugeordnet ist, kann der Auftraggeber die Abrechnung mühelos nachvollziehen. Das schützt Bauunternehmen wirksam vor unberechtigten Rechnungsabzügen und sichert einen schnellen Zahlungseingang.
Häufig gestellte Fragen
Was ist der Unterschied zwischen einer Abschlagsrechnung und einer Teilrechnung?
Eine Abschlagsrechnung fordert eine Abschlagszahlung für bereits erbrachte Leistungen ohne Abnahmecharakter. Sie dient vorrangig der Liquiditätssicherung während der Bauphase. Eine Teilrechnung hingegen setzt eine förmliche Abnahme eines in sich abgeschlossenen Teils des Gewerkes voraus. Mit der Teilrechnung geht das Risiko für diesen spezifischen Leistungsteil bereits auf den Auftraggeber über.
Wann wird eine Abschlagsrechnung im Bauwesen fällig?
Eine Abschlagsrechnung wird fällig, sobald Sie die erbrachte Leistung durch eine prüffähige Aufstellung nachweisen. Nach VOB/B ist die Zahlung üblicherweise innerhalb von 21 Tagen nach Rechnungserhalt zu leisten. Im BGB-Werkvertragsrecht tritt die Fälligkeit sofort nach Zugang der prüffähigen Rechnung ein, sofern im Bauvertrag keine abweichenden Zahlungsfristen rechtssicher vereinbart wurden.
Was passiert, wenn eine Baurechnung nicht prüffähig ist?
Ist eine Rechnung nicht prüffähig, wird sie rechtlich nicht fällig – der Auftraggeber darf die Zahlung verweigern. Er muss jedoch eine fehlende Prüffähigkeit innerhalb von 30 Tagen nach Erhalt konkret rügen. Versäumt der Auftraggeber diese Rügefrist bei einer Schlussrechnung nach VOB/B, kann er sich später nicht mehr auf die mangelnde Prüffähigkeit berufen.
Wie unterstützt ein digitales Bautagebuch bei der Vermeidung von Rechnungskürzungen?
Ein digitales Bautagebuch liefert lückenlose Nachweise über erbrachte Leistungen und Behinderungen. Durch die Verknüpfung von Fotos und Tagesberichten mit dem Leistungsverzeichnis belegen Sie den Ist-Zustand transparent. Mit Software wie Flexxter stellen Sie sicher, dass alle abrechnungsrelevanten Daten direkt vom Bauleiter erfasst werden, was unberechtigte Kürzungen mangels Dokumentation effektiv verhindert.
Fazit
Eine erfolgreiche Bauprojekt Abrechnung entscheidet sich nicht erst am Schreibtisch der Buchhaltung, sondern direkt auf der Baustelle. Eine lückenlose und prüffähige Dokumentation vor Ort – vom digitalen Aufmaß bis zum Fotonachweis – ist das wirksamste Mittel gegen unberechtigte Rechnungskürzungen und langwierige Freigabeprozesse.
Wenn Bauleiter den Ist-Fortschritt ohne Medienbrüche direkt mit dem Leistungsverzeichnis verknüpfen, werden kaufmännische Folgeprozesse massiv beschleunigt. Lösungen wie Flexxter schließen die Informationslücke zwischen Bauausführung und Büro nahtlos. Für Bauunternehmen bedeutet diese durchgängige Digitalisierung: spürbar weniger Verwaltungsaufwand, schnellere Fälligkeit von Abschlagsrechnungen und eine nachhaltig gesicherte Liquidität.